Treinta mil euros. Esa es la cobertura médica mínima que la normativa de visados de la Unión Europea exige a quien necesita visa para entrar al espacio Schengen, y es también el piso razonable que deberías mirar al elegir un seguro de viaje para Francia aunque tu nacionalidad no te obligue a presentarlo. Ahora compara ese número con otro: desde el 1 de marzo de 2026, hasta un residente francés con Seguridad Social paga 23 euros por cada día de hospitalización de su bolsillo. Si eso le pasa a quien está dentro del sistema, imagina lo que ocurre cuando eres un turista que llega sin cobertura local.
En esta guía de seguro de viaje para Francia en 2026 vas a ver qué dice la normativa, cuándo es obligatorio y cuándo es simplemente inteligente, cuánto cuesta realmente una atención médica en un hospital francés según tarifas oficiales, qué cobertura necesitas según lo que vas a hacer (ciudad, montaña, carretera) y qué errores cometen la mayoría de los viajeros, tanto al contratar como al usar la póliza cuando ya están allá.
Todos los datos de esta guía fueron verificados el 13/10/2026 en fuentes oficiales, y cuando algo todavía no está confirmado (como la fecha del ETIAS) te lo decimos con claridad en lugar de darlo por hecho.
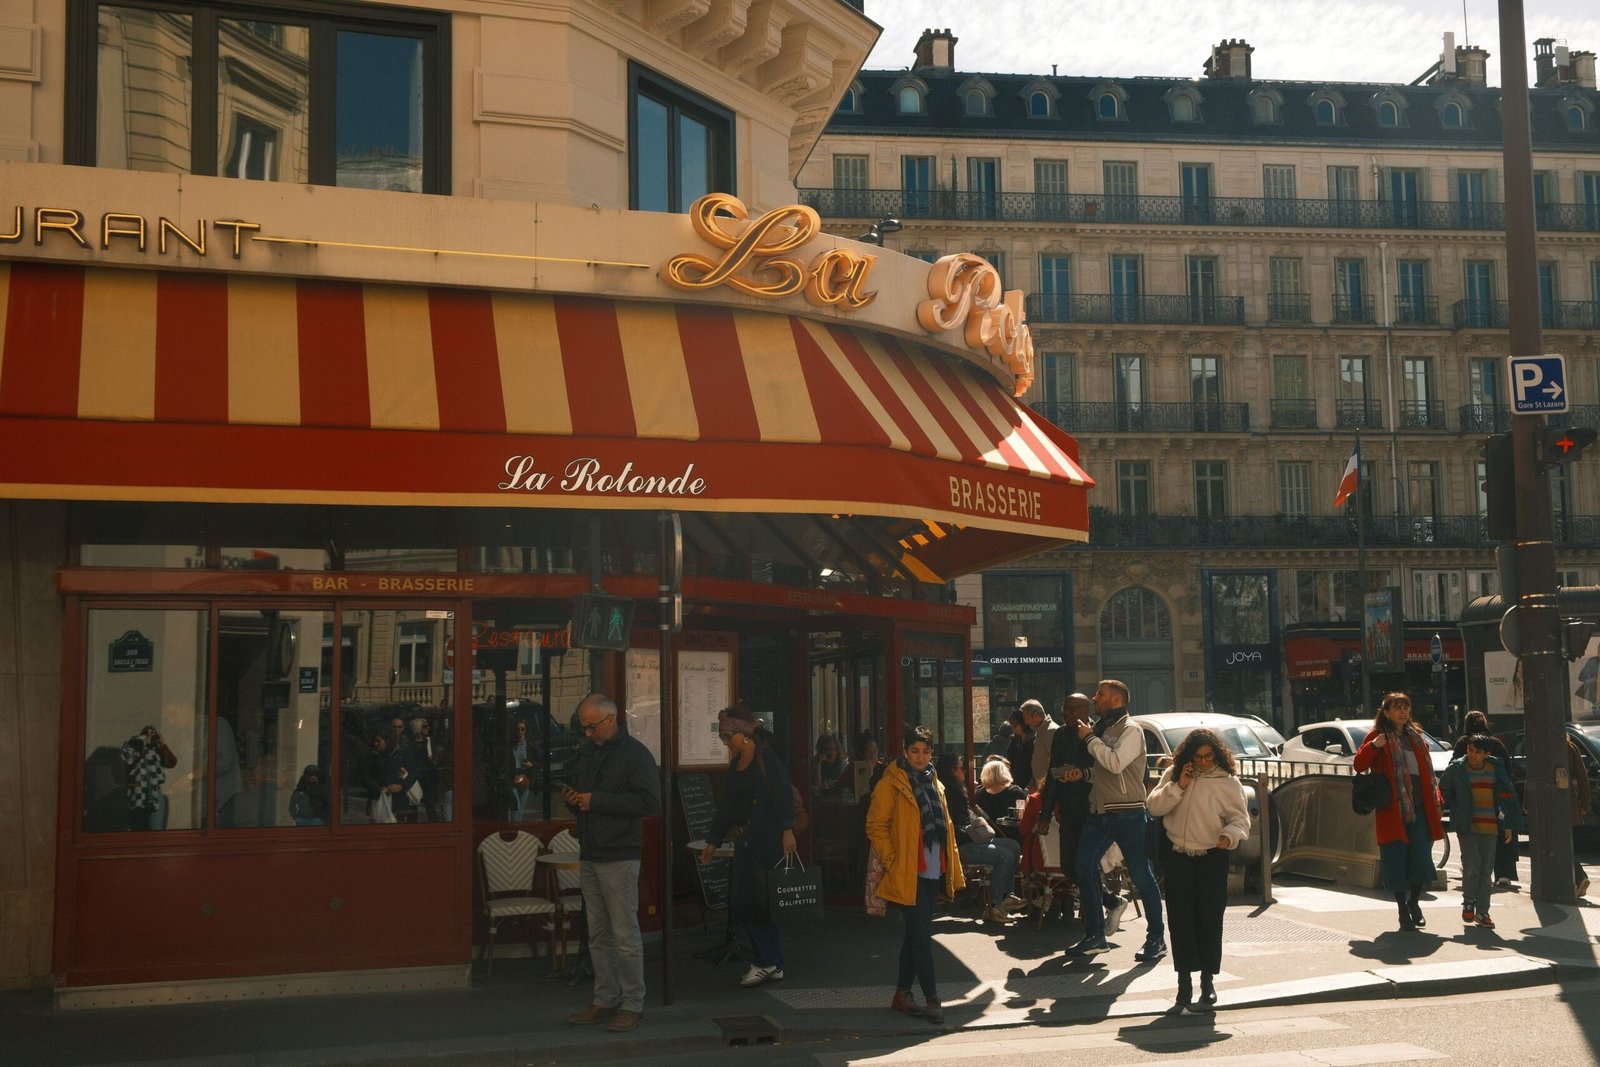
Francia es uno de los destinos más visitados del mundo, y también uno donde una atención médica sin cobertura puede arruinar el presupuesto del viaje.
Lo que vas a aprender en esta guía
- Si el seguro de viaje es obligatorio para Francia según tu situación de visa
- Qué dice el Código de Visados de la UE sobre la cobertura mínima de 30.000 €
- Cuánto cuestan en 2026 las tarifas hospitalarias oficiales en Francia (con fuente y fecha)
- Qué cobertura necesitas si vas a esquiar, alquilar un auto o recorrer ciudades
- Los errores más comunes al contratar y al reclamar un seguro
- Qué números marcar y cómo actuar ante una emergencia en Francia
- Cómo funcionan EES y ETIAS hoy, y qué NO debes pagar todavía
Francia en 2026: por qué el seguro importa más que nunca
Francia combina todo lo que un viajero busca: ciudades monumentales, costa mediterránea, montañas alpinas, vino, gastronomía y una red de transporte excelente. Pero también es un país con un sistema de salud pensado para quienes cotizan en él. Si vas a quedarte más tiempo y quieres entender cómo funciona el día a día, te recomendamos leer nuestra guía sobre cómo vivir en Francia en 2026, donde explicamos el contexto completo.
Para el turista, la lógica es distinta. No existe un “pase libre” a la sanidad francesa por el simple hecho de llegar. Las tarjetas sanitarias que facilitan la atención dentro de Europa están pensadas para afiliados a sistemas de la UE, y no son una vía para un viajero latinoamericano. Por eso, el seguro de viaje con cobertura médica y repatriación es tu verdadera red de seguridad.
Hay además un contexto nuevo que conviene conocer. El sistema europeo de entradas y salidas, el EES, está plenamente operativo en las fronteras exteriores del espacio Schengen desde el 10 de abril de 2026. Registra datos biométricos de los viajeros de países no europeos que hacen estancias cortas. El ETIAS, la autorización electrónica de viaje, es otra cosa y todavía no funciona, algo que explicamos con detalle más abajo.
📌 Aprovecha para leer también: Seguro de viaje para España: qué cubre y cuánto cuesta
El error que la mayoría de los viajeros comete al contratar seguro de viaje para Francia
Antes de entrar en los números, vale la pena detenerse en los errores que vemos repetirse entre quienes viajan desde América Latina. Casi ninguno tiene que ver con el precio de la póliza; tienen que ver con las decisiones que se toman con prisa.
- Comprarlo en el último momento. Contratarlo la noche antes del vuelo deja poco margen para comparar coberturas, leer exclusiones y descargar el certificado en el idioma correcto. Si necesitas visa, el certificado se presenta con la solicitud, mucho antes de viajar.
- Mirar solo el precio. Una póliza barata que apenas llega al mínimo exigido puede quedarse corta ante una hospitalización real. El mínimo de la norma es un piso administrativo, no una recomendación de cobertura.
- No leer las exclusiones. Deportes de invierno, conducción de moto, enfermedades preexistentes y actividades de aventura suelen estar limitados o excluidos. Si vas a esquiar en los Alpes, esto es crítico.
- Pensar que la tarjeta de crédito ya lo cubre. Muchos seguros incluidos en tarjetas tienen topes bajos, condiciones de activación (por ejemplo, haber pagado el pasaje con esa tarjeta) y no siempre incluyen repatriación sanitaria.
- No llevar el certificado ni los números de asistencia. En una emergencia, perder tiempo buscando el número de la aseguradora entre correos viejos es justo lo que no puedes permitirte.
- Contratar una póliza que no es válida en todo el espacio Schengen. Si planeas cruzar a otros países, la cobertura debe cubrir todo el recorrido.
Evitar estos seis errores cuesta menos tiempo del que parece y es la diferencia entre un susto manejable y una deuda médica en el extranjero.
Leer las exclusiones antes de pagar es el paso que más viajeros se saltan.
Qué vas a hacer en Francia y qué debe cubrir tu seguro
No todos los viajes a Francia necesitan la misma póliza. Un fin de semana en París caminando por museos no tiene el mismo perfil de riesgo que una semana de esquí en Chamonix o un road trip por la Provenza. Antes de comparar planes, define qué vas a hacer.
Ciudades y turismo cultural
Para un itinerario urbano (París, Lyon, Marsella, Burdeos), los riesgos más frecuentes son una infección, una caída en el transporte, un problema dental urgente o el robo del móvil y del equipaje. Aquí importan la asistencia médica ambulatoria y hospitalaria, la telemedicina y las coberturas de equipaje y de gastos por demora. No necesitas una póliza de aventura, pero sí una que no se limite a lo mínimo.
Montaña y deportes de invierno
Los Alpes y los Pirineos franceses atraen esquiadores de todo el mundo. En estos casos, la mayoría de las pólizas básicas excluyen el esquí o lo permiten solo con un suplemento. Revisa específicamente si cubren la práctica de deportes de invierno, el rescate en pista y la evacuación en helicóptero, que según aseguradoras especializadas puede implicar costos muy elevados. Pregunta también si el rescate fuera de pista está incluido o excluido.
Road trip, Riviera y Provenza
Si vas a conducir, necesitas distinguir entre el seguro de viaje (que cubre tu salud) y el seguro del vehículo de alquiler (que cubre el auto). Algunas pólizas de viaje incluyen asistencia por accidente de vehículo a motor; otras no. Confirma ese punto antes de firmar el contrato de alquiler.
Viajeros mayores, niños o con condiciones previas
Los viajeros mayores y quienes tienen enfermedades crónicas deben revisar con lupa la cobertura de preexistencias, que muchas pólizas limitan a urgencias hasta un monto determinado. Con niños, interesa la asistencia pediátrica y que la póliza cubra al menor sin recargos desproporcionados.
| Tipo de viaje | Qué priorizar en la póliza | Qué revisar en las exclusiones |
|---|---|---|
| Ciudad y museos | Asistencia médica, repatriación, equipaje, demoras | Robo sin denuncia, objetos de valor |
| Esquí / montaña | Rescate, evacuación, deportes de invierno incluidos | Fuera de pista, altitud, competencias |
| Road trip | Accidente de vehículo, asistencia 24 h | Daños al auto (se cubren aparte) |
| Mayores / crónicos | Preexistencias, telemedicina, repatriación | Topes en enfermedades previas |
| Familias con niños | Asistencia pediátrica, cancelación | Edad máxima y mínima del asegurado |
Si estás evaluando no solo viajar sino trabajar allá, conviene que consultes también el salario mínimo en Francia en 2026, porque una estancia laboral cambia por completo el tipo de cobertura que necesitas.
Visa y documentación: ¿es obligatorio el seguro para viajar a Francia?
La respuesta depende de tu nacionalidad. Quienes necesitan visa Schengen para entrar a Francia deben acreditar un seguro médico de viaje válido. Según el Código de Visados de la Unión Europea (Reglamento 810/2009, artículo 15), esa póliza debe cubrir gastos de repatriación por razones médicas, atención médica urgente y hospitalización de emergencia, ser válida en todo el territorio de los Estados miembros, cubrir todo el período de la estancia y tener una cobertura mínima de 30.000 euros, es decir, aproximadamente US$ 34.500 al cambio referencial de 2026.
Si tu nacionalidad cuenta con exención de visado Schengen, la normativa de visados no te impone esa póliza para entrar. Eso no significa que no la necesites: una hospitalización sin cobertura es un riesgo económico real, y en frontera te pueden pedir pruebas de tu viaje (pasaje de regreso, alojamiento, medios económicos). Tener el seguro en regla te ahorra problemas.
| Tu situación | ¿Seguro obligatorio? | Qué hacer |
|---|---|---|
| Tu nacionalidad requiere visa Schengen | Sí, mínimo 30.000 €, repatriación y validez en todo Schengen | Contratar antes de la cita consular y adjuntar el certificado |
| Tu nacionalidad tiene exención de visa | No como requisito legal de entrada | Contratarlo igualmente por protección económica |
| Estancia larga o visa de trabajo/estudio | Depende del tipo de visa | Consultar el consulado y la guía de requisitos |
Para repasar todo el proceso de documentos, visa y entrada, tenemos una guía específica sobre los requisitos para viajar a Francia. Un recordatorio práctico: si necesitas presentar documentos oficiales de tu país, recuerda apostillarlos antes de traducirlos, no al revés.
EES y ETIAS: lo que está vigente y lo que todavía no
Aquí hay mucha confusión, y algunos sitios aprovechan para cobrar de más. El EES está en funcionamiento y es obligatorio para los viajeros de países no europeos en estancia corta: registra tus datos y tu entrada y salida al llegar a frontera. El ETIAS, en cambio, es una autorización previa de viaje para quienes no necesitan visa. Estaba previsto para el último trimestre de 2026, pero según el portal oficial de la UE todavía no está operativo ni acepta solicitudes, y la ventana de lanzamiento de 2026 ya no figura allí. La prensa especializada apunta a 2027, aunque no hay fecha confirmada.
Cuando entre en vigor, se espera que cueste 20 euros y que sea válido por tres años o hasta que venza el pasaporte, lo que ocurra primero. Mientras tanto, cualquier página que te ofrezca tramitarlo hoy no es legítima. Consulta siempre el portal oficial de la UE sobre ETIAS antes de pagar nada.
⚠️ Atención: viajar a Francia sin seguro es un riesgo que no vale la pena. En Francia, el sistema hospitalario público cobra por día de internación y por cada visita a urgencias, y sin afiliación local la factura completa recae sobre ti. Una caída esquiando, una apendicitis o una pierna fracturada pueden convertir tus vacaciones en una deuda de miles de euros. Protege tu viaje ahora: nuestros seguidores reciben un 5% de descuento en la cotización usando nuestro enlace exclusivo. 👇
👉 COTIZAR MI SEGURO DE VIAJE PARA FRANCIA CON 5% DE DESCUENTO
Entender qué exige la norma y qué te conviene contratar son dos decisiones distintas.
Costos reales: lo que cuesta un hospital en Francia y cómo pensar el precio del seguro
Este es el punto donde más turistas se llevan una sorpresa. Francia no publica una única “tarifa de turista”: el costo de una atención varía según el hospital, el servicio y el tratamiento. Lo que sí podemos verificar son los montos fijos que fija el Estado y que cambiaron este mismo año. Los hemos revisado en el texto oficial del Journal Officiel.
Precios verificados en octubre de 2026
| Concepto | Monto oficial (€) | Aprox. en US$* | Fuente | Verificado el |
|---|---|---|---|---|
| Forfait journalier hospitalier (por día de hospitalización), desde el 01/03/2026 | 23 € | ≈ US$ 26 | Journal Officiel, arrêté del 27/02/2026 | 13/10/2026 |
| Forfait journalier anterior (hasta febrero de 2026) | 20 € | ≈ US$ 23 | Journal Officiel / prensa especializada | 13/10/2026 |
| Forfait en psiquiatría, desde el 01/03/2026 | 17 € | ≈ US$ 20 | Journal Officiel, arrêté del 27/02/2026 | 13/10/2026 |
| Forfait patient urgences (visita a urgencias sin hospitalización), desde el 01/03/2026 | 23 € | ≈ US$ 26 | Journal Officiel, arrêté del 27/02/2026 | 13/10/2026 |
| Forfait patient urgences anterior | 19,61 € | ≈ US$ 23 | Prensa especializada citando el texto oficial | 13/10/2026 |
*Conversión referencial de 1 € ≈ 1,15 US$, solo para dar una idea de magnitud; el tipo de cambio real varía cada día. Nota: los precios pueden variar. Verificamos esta información el 13/10/2026.
Según el texto del Journal Officiel de la República Francesa del 28 de febrero de 2026, el forfait diario pasó de 20 a 23 euros y el forfait por visita a urgencias subió a 23 euros desde el 1 de marzo. Este es un dato que casi no aparece en las guías de seguro para turistas, y que muestra la tendencia: los costos hospitalarios en Francia no bajan.
Es importante entender qué representan esos montos. Son la parte fija que paga el paciente dentro del sistema francés, y en la mayoría de los casos las mutuelles locales la cubren. Un turista sin afiliación francesa no tiene ese sistema detrás, y en general debe afrontar el costo completo del servicio que le facture el hospital. No existe una cifra única verificada para ese costo completo, justamente porque depende de cada caso, y por eso nos negamos a inventarla: lo prudente es asumir que una hospitalización real puede ser muy superior a esos 23 euros diarios.
Cómo pensar el precio del seguro
En lugar de buscar “el seguro más barato”, compara tres cosas en cada cotización: el monto de asistencia médica (idealmente por encima del mínimo de 30.000 €), si la repatriación sanitaria está incluida al 100 %, y qué deportes o preexistencias quedan fuera. Cotiza siempre con las fechas exactas, la cantidad de viajeros y las edades, porque el precio cambia con cada uno de esos factores.
Una vez que tienes clara la cobertura, también hay que pensar en cómo vas a pagar tus gastos en Francia sin perder dinero en cada transacción. Los bancos tradicionales suelen aplicar un tipo de cambio con margen y comisiones por pagar en el exterior, y en un país donde casi todo se paga con tarjeta, esas pérdidas se acumulan.
💳 Deja de perder dinero con el cambio en Francia
Pagar con la tarjeta de crédito tradicional en Francia implica comisiones bancarias y un spread cambiario abusivo que encarece cada café, cada entrada y cada cena. Wise te permite pagar con la tasa de cambio real del mercado, sin comisiones ocultas, y es aceptada en casi todo el mundo.
👉 ABRIR MI CUENTA WISE Y PAGAR CON LA TASA DE CAMBIO REAL
Si quieres tener la foto completa de cuánto cuesta vivir o pasar una temporada larga allá, revisa nuestro análisis del costo de vida en Francia en 2026, donde desglosamos alojamiento, comida y transporte.
Y si tu planificación financiera incluye otros destinos, también preparamos esta guía de cómo abrir una cuenta internacional para Corea del Sur, útil si tu viaje continúa hacia Asia.
Entre el seguro y la forma de pagar, el presupuesto de salud y de cambio es parte del plan, no un detalle de último minuto.
Los errores que cuestan dinero cuando ya estás en Francia
Contratar bien es solo la mitad del trabajo. La otra mitad ocurre cuando tienes un problema real, y ahí los errores se pagan caros. Estos son los que más vemos.
Pagar o aceptar tratamientos sin avisar a la aseguradora
Muchas pólizas exigen contactar a la central de asistencia antes de autorizar un tratamiento caro, un ingreso hospitalario o un traslado. Si pagas todo por tu cuenta y avisas después, algunas aseguradoras reembolsan menos o rechazan el reclamo. En una urgencia vital, llama primero a los servicios de emergencia; para todo lo demás, avisa lo antes posible.
No guardar la documentación médica
Para reclamar necesitarás el informe médico, las facturas originales, los recibos de pago y, si aplica, las recetas. Fotografía cada documento en el momento y guarda los originales. Sin esa documentación, el reembolso se complica o se vuelve imposible.
Asumir que el hospital sabe cómo cobrarle a tu seguro
Muchos hospitales franceses esperan que el paciente pague en el momento y luego reclame el reembolso a su aseguradora, sobre todo si no hay un convenio de pago directo. Pregunta antes cómo se factura y, si es posible, pide que la aseguradora gestione una garantía de pago.
Olvidar que la póliza tiene un período de vigencia exacto
Si te quedas más días de los previstos, tu cobertura puede vencer sin que lo notes. Lo mismo ocurre si cruzas a otro país sin verificar que la póliza lo cubre. Revisa las fechas de inicio y fin y confirma qué territorios están incluidos.
📌 Aprovecha para leer también: Seguro de viaje para Italia: guía comparativa para 2026
Vida práctica: cómo usar tu seguro y moverte en Francia
Ya en el país, lo más importante es saber a quién llamar. Francia mantiene sus números históricos junto con el número europeo único. Según la información del servicio público francés recogida en guías de viaje, todos son gratuitos y funcionan las 24 horas desde cualquier teléfono dentro del país.
| Número | Para qué sirve |
|---|---|
| 112 | Número europeo de emergencias: te deriva al servicio correcto (policía, bomberos o SAMU). Si dudas, marca este |
| 15 | SAMU: urgencias médicas graves y consejo médico urgente |
| 17 | Policía: robos, agresiones y delitos que requieren intervención inmediata |
| 18 | Bomberos: incendios, accidentes y rescates |
| 114 | Servicio de emergencia por SMS para personas sordas o con dificultades para hablar |
Una ventaja práctica: no necesitas hablar francés para marcar el 112, y es frecuente que los operadores atiendan también en inglés. Eso sí, estos números cortos solo funcionan dentro de Francia; si llamas a tu aseguradora desde otro país, usa el número internacional que aparece en tu certificado.
Qué hacer en tres pasos si te enfermas
- Evalúa la gravedad. Si hay peligro para la vida, marca 112 o 15 sin esperar.
- Contacta a tu asistencia. Llama al número de tu póliza, informa tu ubicación y sigue sus instrucciones sobre dónde ir.
- Guarda todo. Pide informe médico y facturas detallados antes de salir del centro de salud.
Para casos leves, como un resfriado, una alergia o una molestia gástrica, muchas farmacias francesas pueden orientarte y las de guardia atienden de noche y en festivos. Pregunta en tu alojamiento por la más cercana.
📱 Conectado en Francia desde el momento del aterrizaje
En una emergencia, tener internet marca la diferencia: sirve para ubicarte con el mapa, abrir tu certificado de seguro, llamar a la asistencia por WhatsApp o traducir lo que te dice un médico. Depender del Wi-Fi del aeropuerto o pagar roaming de tu operador local es caro e incómodo.
Usa el código VAMOSVIAJARHOJE y obtén 5% de descuento en tu compra. 👇
👉 COMPRA TU ESIM HOLAFLY PARA FRANCIA CON 5% DE DESCUENTO
La conectividad también es parte de la seguridad cuando viajas a destinos remotos. Si tu ruta incluye Asia más adelante, puedes ver qué eSIM conviene allá en nuestra comparativa mejor eSIM para Corea del Sur.
Una buena costumbre antes de salir: guarda en una carpeta offline tu pasaporte, el certificado del seguro, el número de asistencia, tus reservas y un contacto de emergencia. Hazlo también en papel, por si te quedas sin batería.
Con internet y tu certificado a mano, una emergencia se gestiona en minutos y no en horas.
Si tu viaje va a ser más largo o por razones de trabajo en la región, otro contenido útil es el que preparamos sobre cómo trabajar en Corea del Sur en 2026, que muestra cómo cambian los requisitos de documentación y cobertura cuando el viaje es laboral.
Y para ampliar el panorama de requisitos de entrada comparando con otros destinos, puedes leer los requisitos para viajar a Corea del Sur.
Conclusión
El seguro de viaje para Francia en 2026 es obligatorio si necesitas visa Schengen, con un mínimo de 30.000 euros, repatriación y validez en todo el espacio Schengen, y es altamente recomendable para todos los demás. Las tarifas hospitalarias oficiales subieron en marzo de 2026, el EES ya registra a los viajeros no europeos en frontera y el ETIAS todavía no existe como trámite, así que desconfía de quien te lo venda hoy.
Elige tu póliza según lo que vas a hacer, no solo según el precio; lee las exclusiones, contrata con tiempo y guarda siempre tu certificado y tu número de asistencia. Si lo haces bien, el seguro no es un gasto: es la parte del viaje que esperas no usar nunca, pero que te salva cuando la necesitas.
Planificar el itinerario es la parte divertida, pero garantizar que nada arruine tu sueño es la parte estratégica. Para tu viaje en 2026 a Francia, separé los 3 pilares esenciales que uso y recomiendo para ahorrar y viajar con total seguridad:
🛡️ 1. Seguro de Viaje: Tu tranquilidad
Los imprevistos médicos en el extranjero pueden costar el precio de un auto nuevo. Ya sea un simple malestar o una emergencia seria, el seguro es indispensable en todos los destinos. Consejo: nuestros seguidores reciben 5% de descuento en la cotización usando nuestro enlace exclusivo.
👉 HAZ CLIC AQUÍ Y COTIZA CON 5% DE DESCUENTO
💳 2. Tarjeta Global: Deja de perder dinero con el cambio
Pagar comisiones abusivas con la tarjeta de crédito tradicional es un error de principiante. Usa Wise para pagar con la tasa de cambio real del mercado, sin comisiones ocultas. Es aceptada en casi todo el mundo.
👉 ABRIR MI CUENTA WISE Y PAGAR CON LA TASA DE CAMBIO REAL
📶 3. Chip Internacional: Conectado desde el aterrizaje
Llegar a un país nuevo sin GPS, traductor o WhatsApp es una pesadilla. Con el eSIM de Holafly, sales del avión con internet 4G/5G ilimitado. ¡No dependas del Wi-Fi público del aeropuerto! Usa el código VAMOSVIAJARHOJE y obtén 5% de descuento.
👉 COMPRA TU ESIM HOLAFLY CON 5% DE DESCUENTO
Preguntas Frecuentes sobre el seguro de viaje para Francia
¿Es obligatorio el seguro de viaje para Francia?
Es obligatorio para quienes necesitan visa Schengen: deben presentar una póliza con cobertura médica mínima de 30.000 euros, repatriación y validez en todo el espacio Schengen. Si tu nacionalidad cuenta con exención de visado, la normativa no lo exige como requisito de entrada, pero es muy recomendable.
¿Cuánto cubre como mínimo el seguro para Francia?
La cobertura mínima para visa Schengen es de 30.000 euros en gastos médicos de urgencia, hospitalización y repatriación sanitaria, según el artículo 15 del Código de Visados de la UE. Para un viaje común conviene elegir una cobertura superior a ese piso.
¿El seguro de mi tarjeta de crédito sirve para Francia?
Puede servir, pero debes verificar el monto de cobertura, si incluye repatriación y qué condiciones exige para activarse. Si necesitas visa, el certificado debe cumplir los requisitos de la norma y estar a tu nombre por todo el período del viaje.
¿Qué pasa si me enfermo en Francia y no tengo seguro?
Podrás recibir atención de urgencia, pero en general deberás cubrir el costo completo del servicio. En 2026, el forfait diario hospitalario es de 23 euros y el de visita a urgencias también, pero eso es solo la parte fija que paga el paciente dentro del sistema francés; un turista sin cobertura puede afrontar una factura mucho mayor.
¿Cuál es el número de emergencias en Francia?
El 112 es el número europeo único y te deriva al servicio adecuado. También puedes marcar el 15 (SAMU, urgencias médicas), el 17 (policía) o el 18 (bomberos). Son gratuitos desde cualquier teléfono dentro del país.
¿Necesito ETIAS para viajar a Francia en 2026?
No. El ETIAS aún no está operativo y el portal oficial de la UE indica que no acepta solicitudes. Se espera que cueste 20 euros y sea válido por tres años cuando entre en vigor. Desconfía de cualquier sitio que lo ofrezca hoy.
¿Cubre el seguro de viaje el esquí en los Alpes franceses?
Depende de la póliza. Muchas excluyen los deportes de invierno o los cubren solo con un suplemento. Revisa si incluye esquí, rescate en pista y evacuación antes de contratar.
¿Puedo contratar el seguro después de haber embarcado?
En general, el seguro debe contratarse antes de salir de tu país, porque la cobertura suele comenzar en la fecha de inicio indicada en la póliza. Algunas aseguradoras permiten contratar ya en viaje con períodos de carencia, pero las condiciones varían; confírmalo en las condiciones generales antes de pagar.
¿Puedo cancelar el seguro de viaje si desisto del viaje?
Normalmente sí, siempre que lo solicites dentro de los plazos y bajo las condiciones que indique la aseguradora, y generalmente antes de la fecha de inicio de la cobertura. Si el seguro era para una solicitud de visa, revisa si contempla reembolso en caso de denegación. Consulta las condiciones de tu póliza.
¿Puedo extender el seguro de viaje si necesito quedarme más tiempo en el destino?
Muchas aseguradoras permiten ampliar la vigencia, pero suele ser necesario solicitarlo antes de que venza la póliza original y puede estar sujeto a condiciones. No esperes a quedarte sin cobertura: contacta a tu aseguradora con anticipación.
Sigue a Vamos Viajar Hoy y no te pierdas ningún consejo: